

用指数投资AI时代,2026雪球指数基金领袖峰会成功举办
深圳商报·读创客户端记者 邱清月
近日,“2026雪球指数基金领袖峰会”在深圳举行。本次峰会以“用指数,投资AI时代”为主题,雪球联合深圳证券交易所、嘉实基金、国泰基金、易方达基金、富国基金、华夏基金、工银瑞信基金、南方基金、华安基金等多家头部机构,与指数投资领域负责人、基金经理及雪球人气用户参与。与会嘉宾围绕AI浪潮下的指数投资机遇,深入探讨了结构性分化行情、跨市场科技资产配置及多元指数布局的攻守之道。
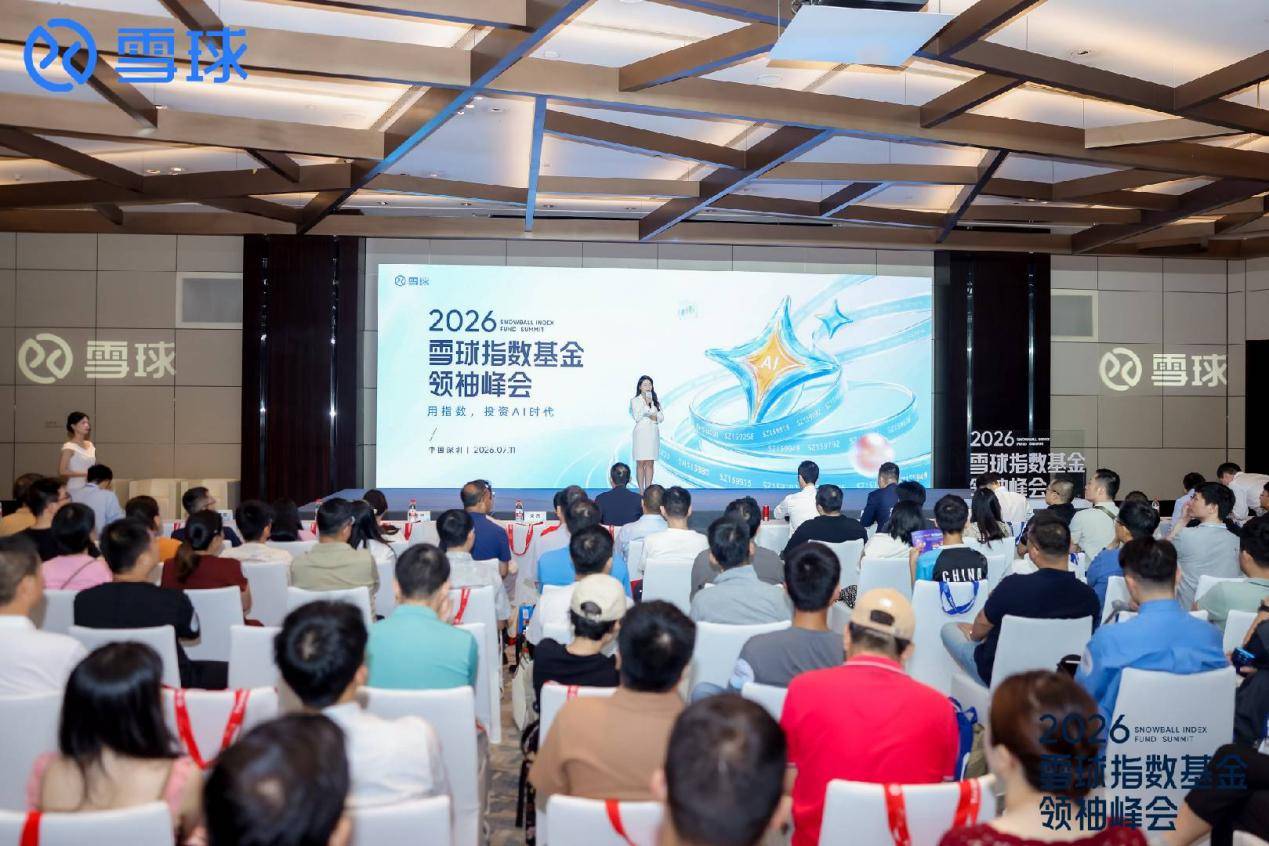
从百亿到万亿 深市ETF持续高速发展
来自深圳证券交易所基金管理部的专家回顾了深市ETF从数百亿到上万亿规模的发展历程,并分享了深交所近年来在指数及产品方面的创新、市场培育、流动性优化及国际化等方面的持续努力,尤其在落实中长期资金入市方面承担了重要使命。
会上还介绍了创业板改革的成果以及创业板的特征,并与科创板在板块定位、盈利、估值等方面进行了比较。他鼓励投资者透过指数了解底层资产的基本面质量。
从α到β:科技投资范式的深刻转变
嘉实基金指数基金经理田光远提出,科技投资正经历从“寻找α”到“沿着β找α”的范式转换。他回顾了2019-2022年“α的β化”现象——明星基金净值走势与单一赛道指数关联度超95%;而过去一年,翻倍基金几乎全部集中于AI赛道(芯片、光模块、存储等),“先选对赛道,再选个股”已成为新的投资铁律。
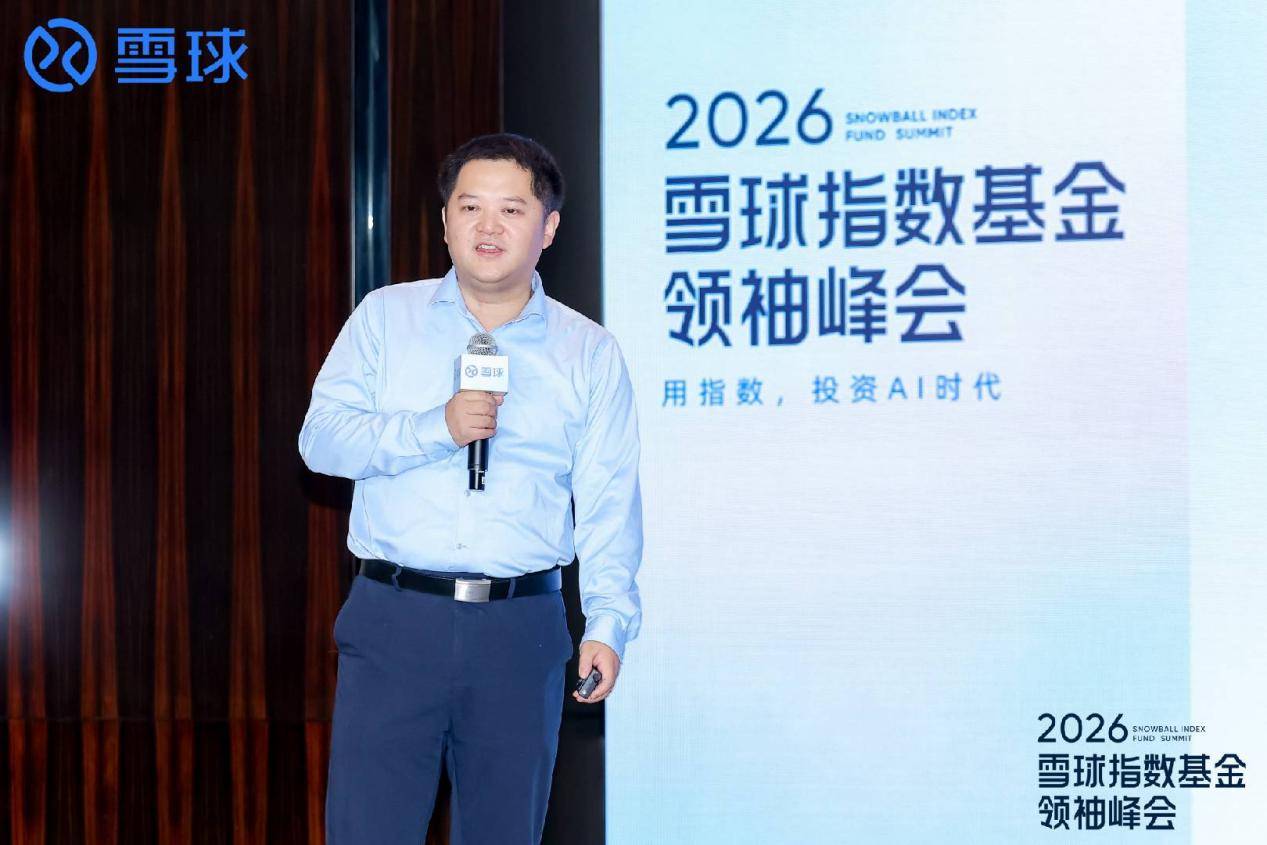
嘉实基金指数基金经理 田光远
田光远分析了AI时代与互联网时代的根本区别:互联网时代由ToC消费者买单,换机周期可推迟;AI时代由ToB企业买单,晚一步则产业布局全面落后,需求刚性远超以往。科技板块内部相关性显著提升,产业集群效应使个股表现日益取决于赛道景气而非个体突破。在他看来,AI产业已经从单一公司驱动走向产业集群驱动,ToB资本开支成为本轮AI投资的重要支撑,芯片、算力基础设施、AI应用与硬件、智能制造装备、跨境科技等方向共同构成科技指数投资的重要版图。
在投资展望上,田光远认为AI产业远未见顶,Token价格尚未降到足够便宜,硬件成本占比仍过高,真正的应用爆发需待Token趋近于“免费”。但他同时提醒,当前科技股类似年初黄金:长期逻辑被短期交易集中兑现,需关注风险机遇比。
解构科创生态:科技宽基的战略价值
易方达指数研究部总经理助理、基金经理成曦与雪球用户“点拾投资”围绕创业板与科创板的生态差异展开深度对谈。成曦指出,科创50是半导体纯度较高的指数,创业板则覆盖新能源与AI硬件的结合,两者均为科技投资的“降波”选择。相较于单赛道较高的日间波动,宽基指数能有效平滑净值曲线,帮助投资者“拿得住”。
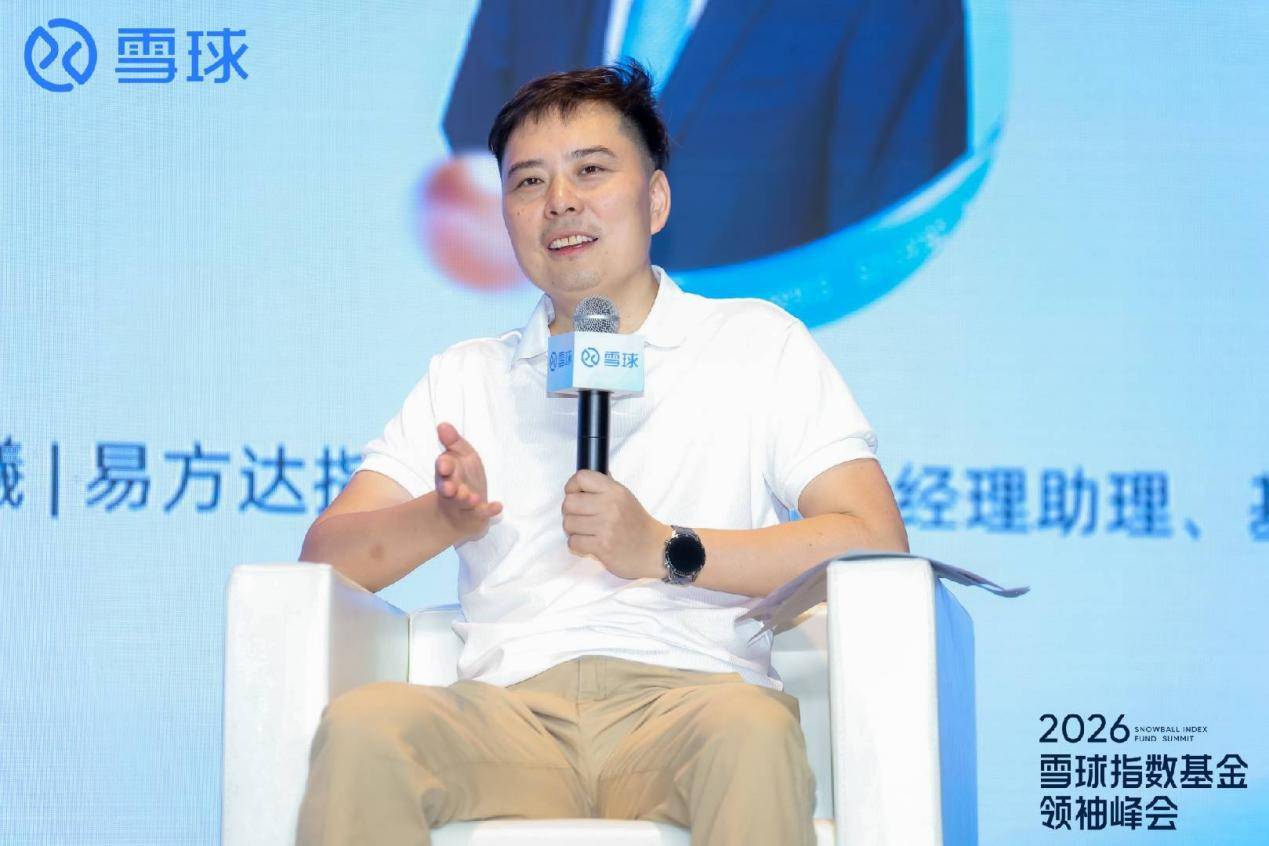
易方达指数研究发展部总经理助理、基金经理 成曦
成曦回顾了创业板历史上的三轮牛市——移动互联网、新能源到当前的AI硬件,每一轮龙头公司各不相同,但创业板ETF始终将这些时代的弄潮儿囊括在内。他强调,指数的新陈代谢机制使投资者无需预判下一个爆发点,“模糊的正确”远胜于精确的错误。对于科创50与创业板的轮动困境,他建议关注双创50指数——从两个板块中精选50家科技属性更强的公司,在涨幅上介于两者之间,是“不做选择”的较优解。在投资节奏上,“点拾投资”认为看好一个产业趋势的话,就尽量不要看你的账户,做好情绪管理长期持有。
AI主线未变,但下半年需“乘风破浪”
针对AI泡沫还有多远,国泰基金首席量化官、量化投资部总监梁杏给出了明确判断:AI依然是下半年投资主线,但波动将放大,收益空间较上半年有所收窄,投资者需做好“乘风破浪”的准备。
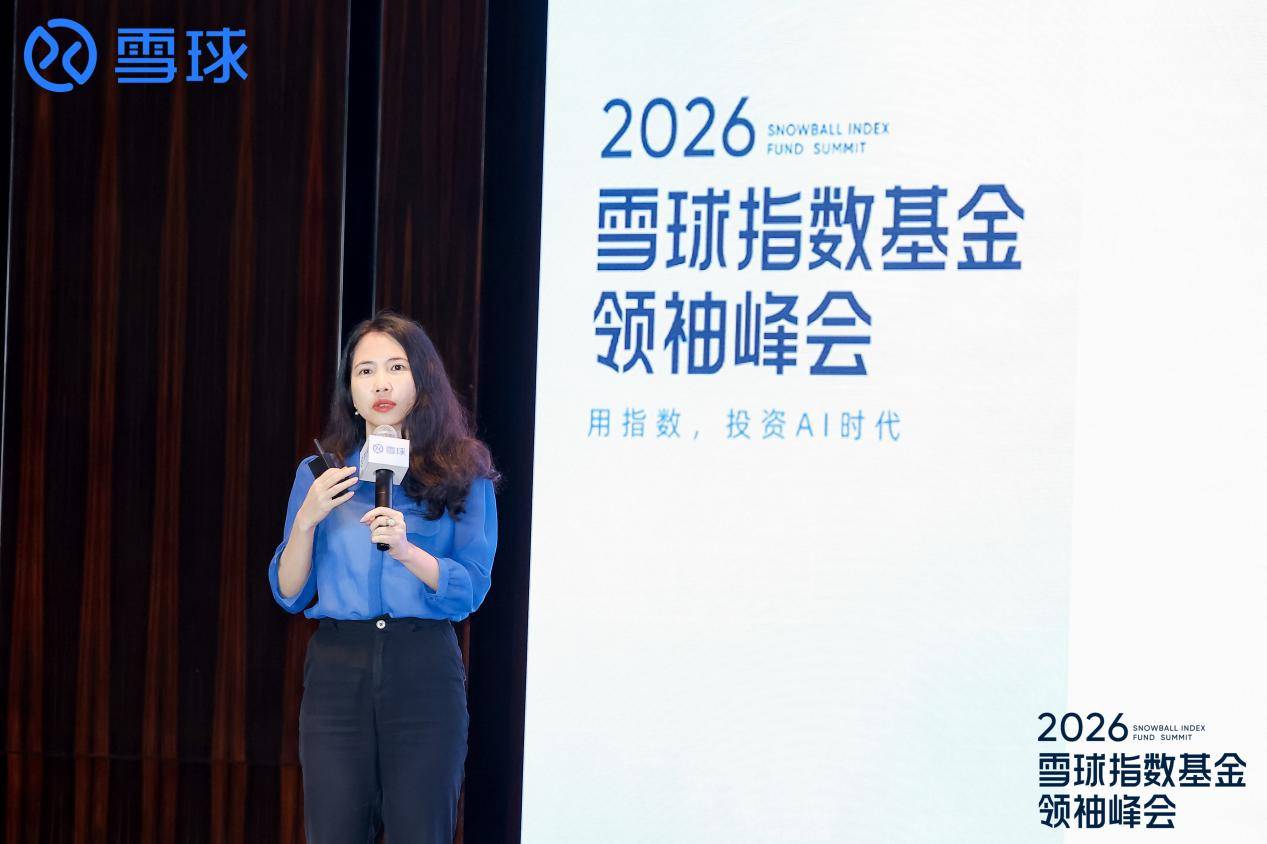
国泰基金首席量化官、量化投资部总监 梁杏
梁杏从产业逻辑出发,拆解了上游算力的逻辑。计算能力提升远快于数据传输能力,存储因而涨价;光模块作为芯片间高速互联的载体,目前光模块和GPU的配比关系大概是6:1到4:1之间。市场需求可被较为精准地测算——这是资金持续涌入光模块和芯片产业链的根本原因。她分享了团队对全球AI资本开支的重新测算,以台积电为代理变量,预测2029年全球AI资本开支有望接近2万亿美元。
半导体设备逻辑聚焦国产替代、存储扩产拉动设备采购,以及先进制程良率暂时不高,倒逼扩产分母放大,在存储芯片扩产里面最重要的不是光刻机,因为存储不要求太高的光刻性能,但是存储芯片要求刻蚀机和薄膜沉积,这是涨价的逻辑和先进制程的逻辑。她提醒,即使赛道选对,指数差异也可能带来巨大收益差距,并指出信创ETF存储含量近40%这一易被忽略的细节。当前通信ETF对应2026年业绩增速约90%以上,半导体设备约70%以上,后者透支更明显、波动更大,投资者需做好应对准备。
在对比科网泡沫时,梁杏指出本轮AI有本质不同。科网泡沫时期流量无法变现,叠加“千年虫”拖累,商业闭环未能走通,美联储加息之后泡沫破灭;而本轮已出现企业级商业化落地,全球超级云厂资本开支有望在2030-2031年前后实现净现金流转正。她提醒投资者,通信ETF上半年涨75%、半导体设备ETF涨155%,部分产品已透支业绩,下半年需更精细地甄别标的,但产业趋势仍可用“方兴未艾”来形容。
港股科技的拐点:从“外卖大战”将尽到AI突围
恒生科技年初至今跌逾14%,与A股及美股科技指数形成鲜明反差。因此,港股科技也成为了峰会现场讨论的另一个热点。在与雪球用户“零城逆影”的对谈中,富国基金量化投资部定量基金经理单竹岭表示,过去半年港股互联网板块承压,主要受到流动性偏紧、基本面盈利拖累和“AI吞噬论”叙事压制估值这三方面影响:
流动性层面,美联储降息预期逆转,年初至6月全球流动性偏紧。基本面层面,互联网主业偏消费属性,与内需疲弱直接挂钩;AI巨额资本开支短期拖累盈利,互联网公司阶段性被上游硬件虹吸。估值叙事层面,“大模型吞噬互联网”的悲观叙事一度压制板块估值,但也有转机发生的迹象。
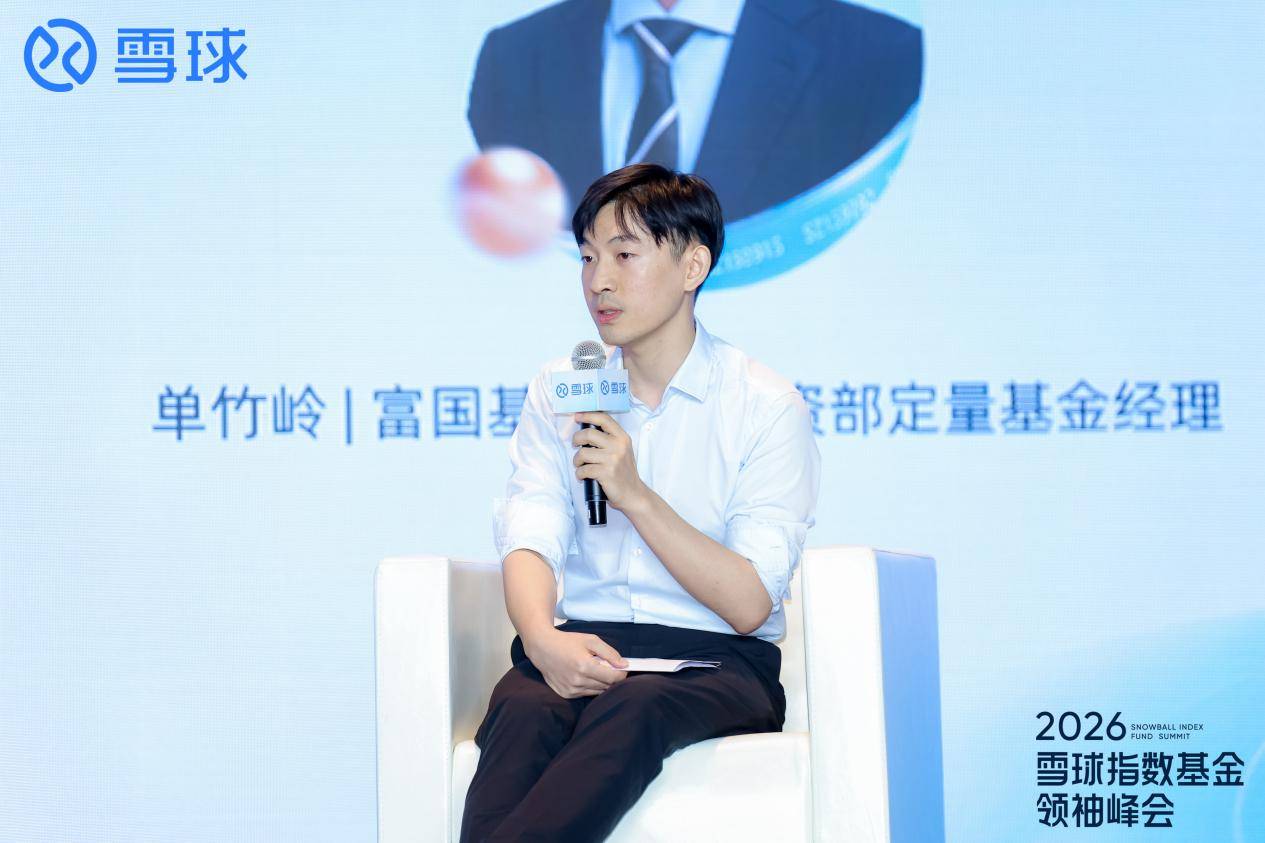
富国基金量化投资部定量基金经理 单竹岭
“零城逆影”提出的港股和美股互联网公司表现差异的问题,单竹岭认为主要原因在于业务构成不同,美股中没有运营云业务的互联网公司,股价走势也并不占优,但拐点信号或许有望浮现。
单竹岭指出,一方面互联网大厂之间的外卖大战已近尾声,更重要的是,互联网公司在AI领域的投入逐步开始产出成果,逐渐从AI的“付费方”转变为“受益方”。当前港股互联网板块估值处于过去三年的较低水平,低估值下情绪的反转逻辑或有一定支撑。
算力遇上电力:电网设备的结构性机遇
华夏基金基金经理单宽之从“算力的尽头是电力”切入,指出AI超算中心功率已达吉瓦级别,相当于30-50万户家庭高峰用电之和,对电能容量与稳定性提出极高要求。欧美国家电网超龄服役亟待更新,两者叠加催生了电网设备的结构性机会。

华夏基金基金经理 单宽之
国内方面,国家电网“十五五”规划总投资达4万亿元,同比增长40%;南方电网规划增速约35%。海外市场,2025年变压器出口金额达646亿元,同比增长36%,其中对美出口增速约100%。头部企业订单排期已至2027年甚至更远,合同负债与存货双双增长,产业景气度持续验证。
单宽之指出,当行情来临,指数ETF阶段性弹性可能会更大,给投资者提供更好的短期交易机会。在实操层面,可以综合具体的行业分布、个股权重上限、历史业绩、估值等情况选择指数。
全金属狂潮
工银瑞信指数及量化投资部基金经理史宝珖从文明演进的长周期视角出发,指出A股在历轮大行情中,领涨板块大多集中在科技、能源与偏周期类(煤炭、钢铁、有色等)三大行业。本轮AI革命的特殊之处在于三者的边界正在模糊。
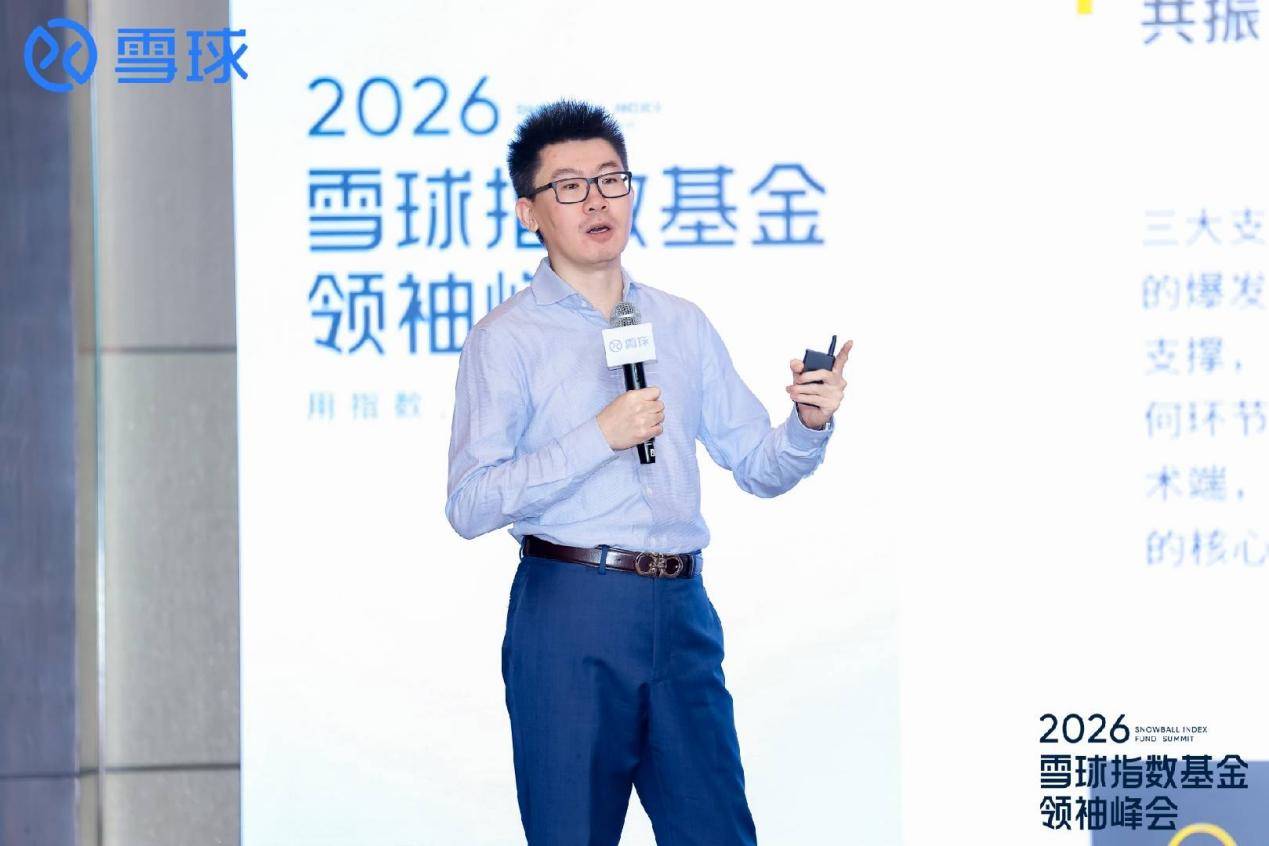
工银瑞信指数及量化投资部基金经理 史宝珖
聚焦周期类行业中的有色板块,史宝珖指出在新一轮工业革命中,稀有金属供需的紧平衡被打破,相关品种价格容易出现较大幅度的波动。鉴于这类小金属研究门槛高、个股分散,指数化投资或是参与这一方向的较优方式。
多元指数布局的攻守平衡
在圆桌论坛环节,南方基金指数投资部基金经理赵卓雄、华安基金指数与量化投资部副总监倪斌与雪球用户“六亿居士”围绕AI浪潮中的攻守之道展开对话。
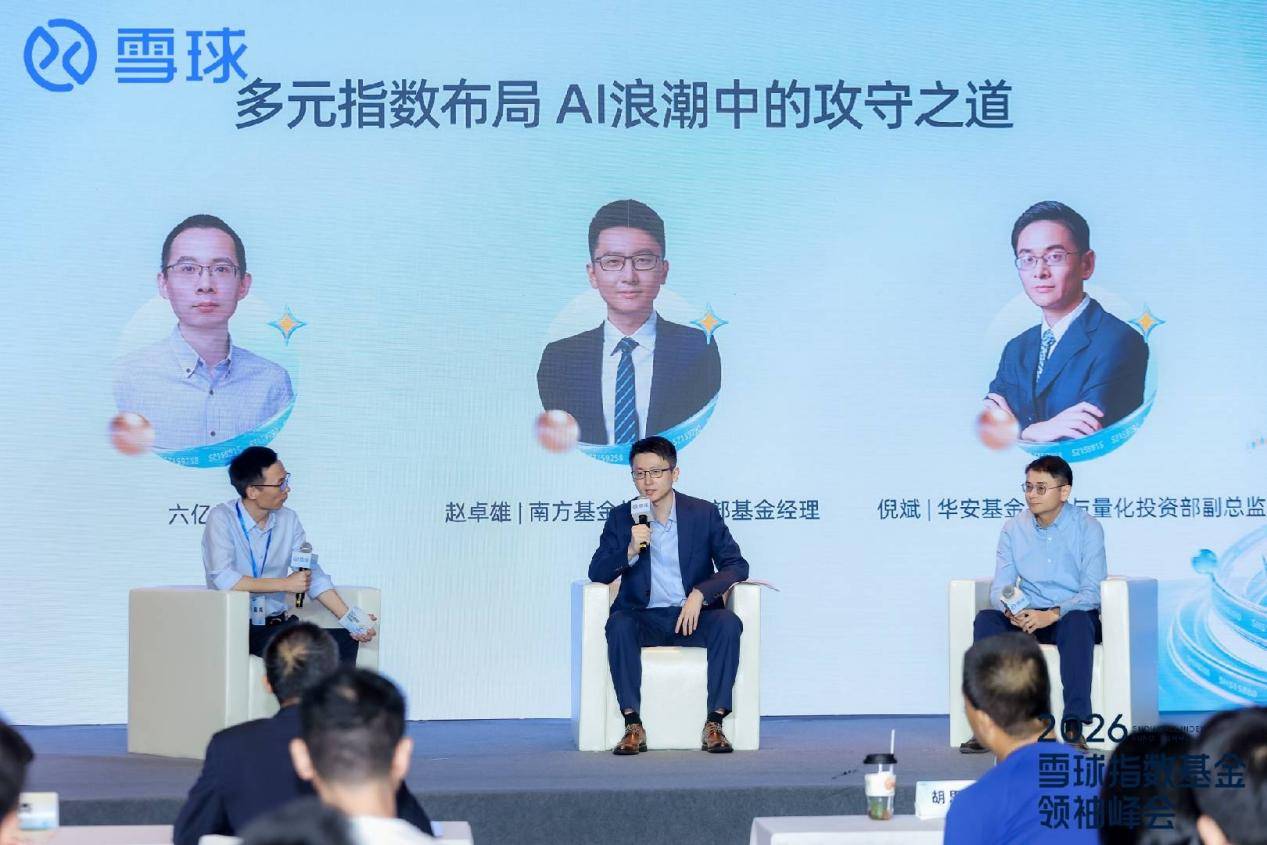
赵卓雄指出,全球科技估值尚处30倍,远低于2000年泡沫期60倍,资本开支仍在加速,行情远未终结。国内半导体产业链完备,资本开支正从下游传导至上游,材料端滞后于设备,随着存储扩产落地,CMP抛光材料、电子特气、硅片等细分将迎来明确机会。倪斌则强调,2025年ToB端商业化闭环的打通是分水岭,上游硬件已锁定长期订单,确定性最强;而港股恒生科技以ToC互联网为主,缺乏爆款应用,结构优化尚需时日,两者表现差异根源在于产业链位置不同。
“六亿居士”提到AI产业链的一个关键词——“新材料”,就此赵卓雄明确建议聚焦国产化率较高的材料板块,因下游存储扩产直接拉动采购,业绩更确定。重点看好CMP抛光材料、电子特气、湿电子化学品及硅片。投资上可借助科创新材指数或半导体行业精选指数,规避单一板块轮动风险。
如何在投资中做到攻守平衡?赵卓雄提出“均衡进攻+哑铃防御”:科技内部多板块分散配置,如科创新材料、半导体行业精选、创业板人工智能等指数进行配置,同时搭配现金流、红利等价值资产平滑波动。倪斌补充两条路径:一是关注创业板50,兼具光模块(跟随海外AI)和新能源(受益AI电力基建)双重属性;二是采用“纳斯达克+黄金”或从美股上游适时切换至港股恒科的跨市场策略,捕捉估值修复。
最后,赵卓雄建议深度研究者看好AI,可逢大跌加仓,普通投资者则善用定投或网格策略,在剧烈波动中摊薄成本。倪斌警示,只要B端变现、毛利趋势、外部融资健康度等长期逻辑未逆转,切勿轻易“下车”;唯有美联储超预期加息等极端情形才需重新审视。