

揭开加密市场的神秘面纱
创始人
2026-08-20 08:37:51
0次
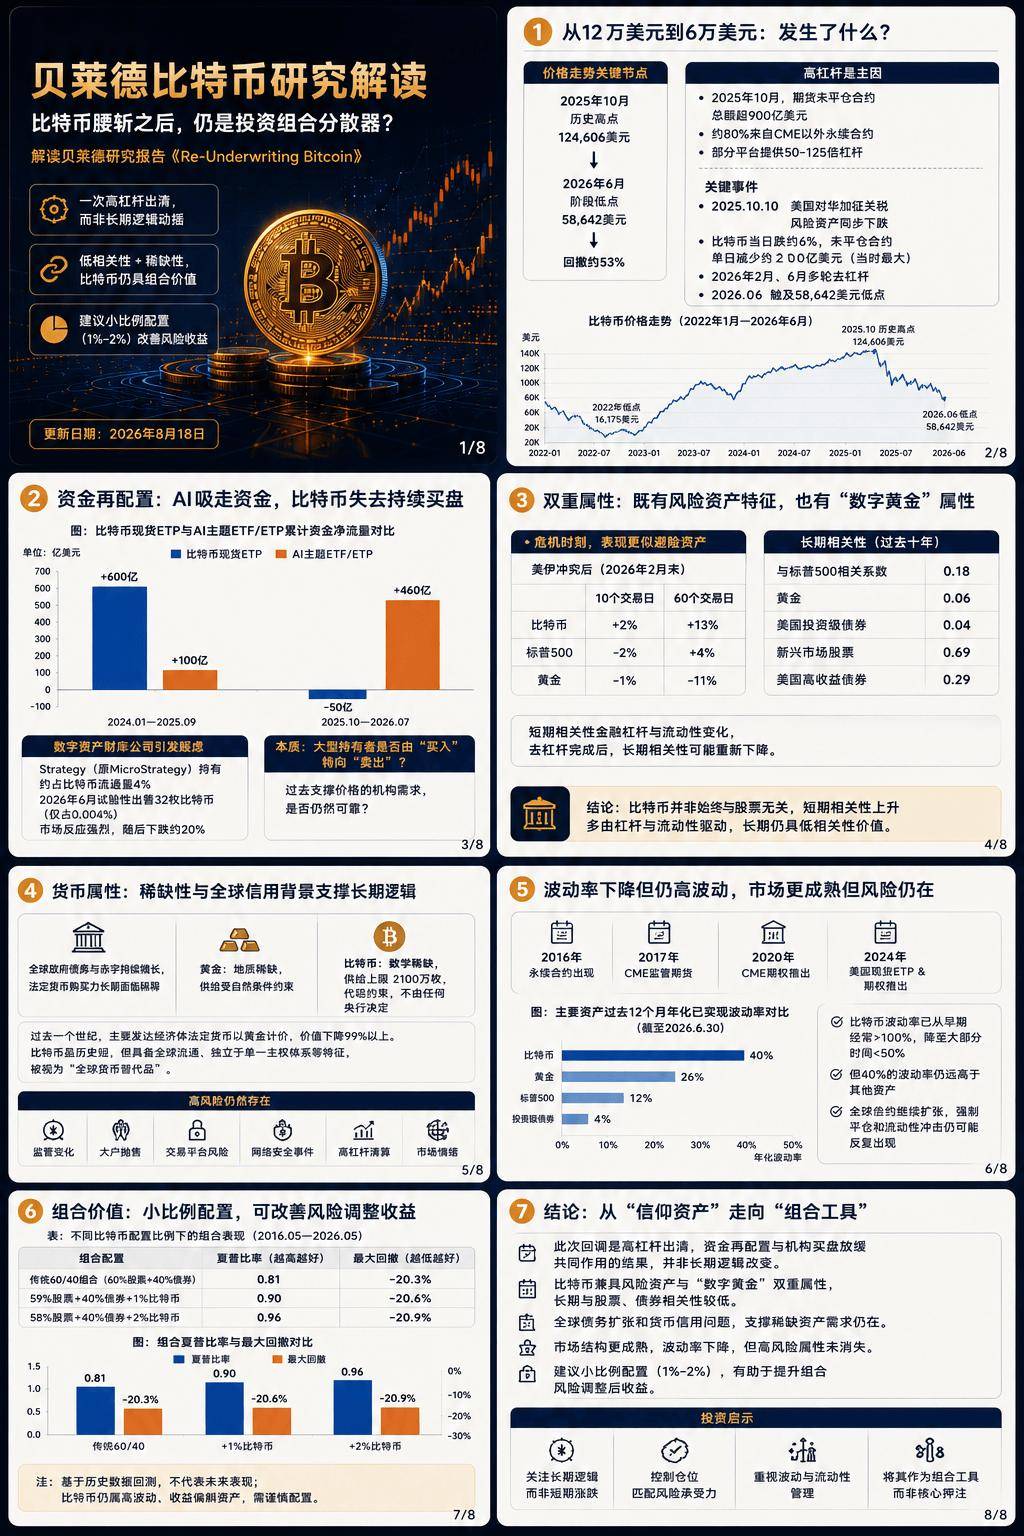
比特币相比 2025 年 10 月的高点已回调约 50%。我们认为,本次抛售主要是由加密货币原生领域的去杠杆化以及投资者资金流向的变化所驱动,并非比特币长期投资逻辑发生了根本性改变。
比特币展现出“双重性格”:在市场去杠杆阶段,它有时会与风险资产同步联动;而在地缘政治动荡时期,它又能作为潜在的避险资产。我们认为,这些风险相关性升高的时期属于阶段性的,而非结构性的。
尽管波动剧烈,比特币在更长时间跨度内仍保持着独特的投资组合特征,包括与传统风险资产的低相关性以及正偏态回报(大涨小跌概率更高)。在政府债务激增和长期财政赤字的背景下,其作为新兴全球货币替代品的角色,还可能为投资者提供应对法定货币持续贬值的潜在对冲手段。
我们最新的 10 年历史分析表明,在传统的 60/40 投资组合中,仅配置 1%–2% 的适度比特币,就能提升组合的风险调整后收益率。我们相信,有计量的资产配置能够继续作为长期投资者潜在的战略性多元化避险工具。
相关内容
热门资讯
1400多条评论看了1.5小时...
快科技9月8日消息,雷军今晚发长文称,小米澎程7月发布后,自己一直在网上看评论:“说实话,大家的热情...
股票行情快报:永安期货(600...
证券之星消息,截至2026年9月8日收盘,永安期货(600927)报收于12.78元,上涨0.55%...
全球最大主权财富基金拟大幅减持...
“挪威主权财富基金”是全球规模最大的主权基金,据多家外媒日前披露,该基金的管理机构“挪威银行投资管理...
国货航:国风投创新基金减持0....
9月8日, 国货航(001391.SZ)公告称,公司股东国风投创新投资基金股份有限公司减持计划期限届...
财中ETF风向标|创新100E...
生物医药板块午后拉升,2026年国家医保谈判传来新进展。与此同时,第二十七届中国国际光电博览会(CI...
浦发银行将停办代理上海黄金交易...
新京报贝壳财经讯 9月8日,浦发银行发布关于代理上海黄金交易所个人贵金属业务调整的公告:根据贵金属风...
加密货币概念股盘前下跌
转自:财联社 【加密货币概念股盘前下跌】财联社9月8日电,由于比特币跌超1%,加密货币股票盘前下跌。...
春风动力累计收到美国关税退税6...
春风动力累计收到的美国关税退税已达6.28亿元,税后预计增加净利润约4.4亿元,约相当于公司2026...
怎么给文件加密?8 款真好用的...
不少职场人误传内部文件,造成公司业务损失。 纠结怎么给文件加密的朋友看过来,选对文件加密软件很重要 ...