

持仓全透明,主动ETF创新在哪里?主动ETF VS 场外基金 VS 指数
从6月的政策支持到7月首批18只产品申报,主动ETF正在逐渐走进大众视野。境内ETF市场迎来一次划时代的创新突破。
据ETFGI数据,截至今年上半年,全球主动ETF总管理规模达到2.58万亿美元;今年以来,全球主动ETF资金净流入已突破5000亿美元,远超去年全年流入总量(2664.8亿美元),已然成为全球公募市场增速最快的投资品类之一。
这个听起来有点专业的新品种到底是什么?它和我们熟悉的ETF、主动基金有什么区别?适不适合普通投资者?
什么是主动ETF?
过去我们接触的ETF(交易型开放式指数基金),绝大多数都是"被动指数型"的——跟踪某个指数,指数里有什么股票它就买什么,目标是复制指数的表现,且可以在证券交易时间内随时买卖的基金。
而主动ETF是“基金经理主动管理”与“ETF透明交易”的结合体。主动ETF全称"主动管理交易型开放式证券投资基金",按照沪深交易所业务指引的定义,是指基金管理人自主选择投资策略、不以跟踪特定指数为投资目标,在交易所上市交易的开放式基金。
它不是被动跟踪某一特定指数,而是由基金经理进行主动选股、追求超额收益,产品策略与场外主动管理型基金并无二致。但与此同时,它又保留了ETF的“基因”,像股票一样在交易所上市交易,具有实时交易、持仓透明的特点。它有一个非常形象的产品公式:
主动ETF = 主动管理的"基因" + ETF的"外衣"
"主动管理的基因":基金经理根据自己的研究判断,自主决定买什么、买多少、什么时候调仓,不受指数成分股的束缚,目标是跑赢业绩基准、获取超额收益;
"ETF的外衣":可以在盘中实时买卖、每个交易日披露全部持仓、操作透明。
主动ETF创新在哪里?主动ETF VS 场外基金 VS 指数
很多小白投资者容易把被动ETF、指数增强ETF、场外主动基金、主动ETF搞混。它们确实是四类不同的东西,区别主要在两个维度:
谁来决定买什么(被动跟踪还是主动选股)
在哪里买(场内还是场外)
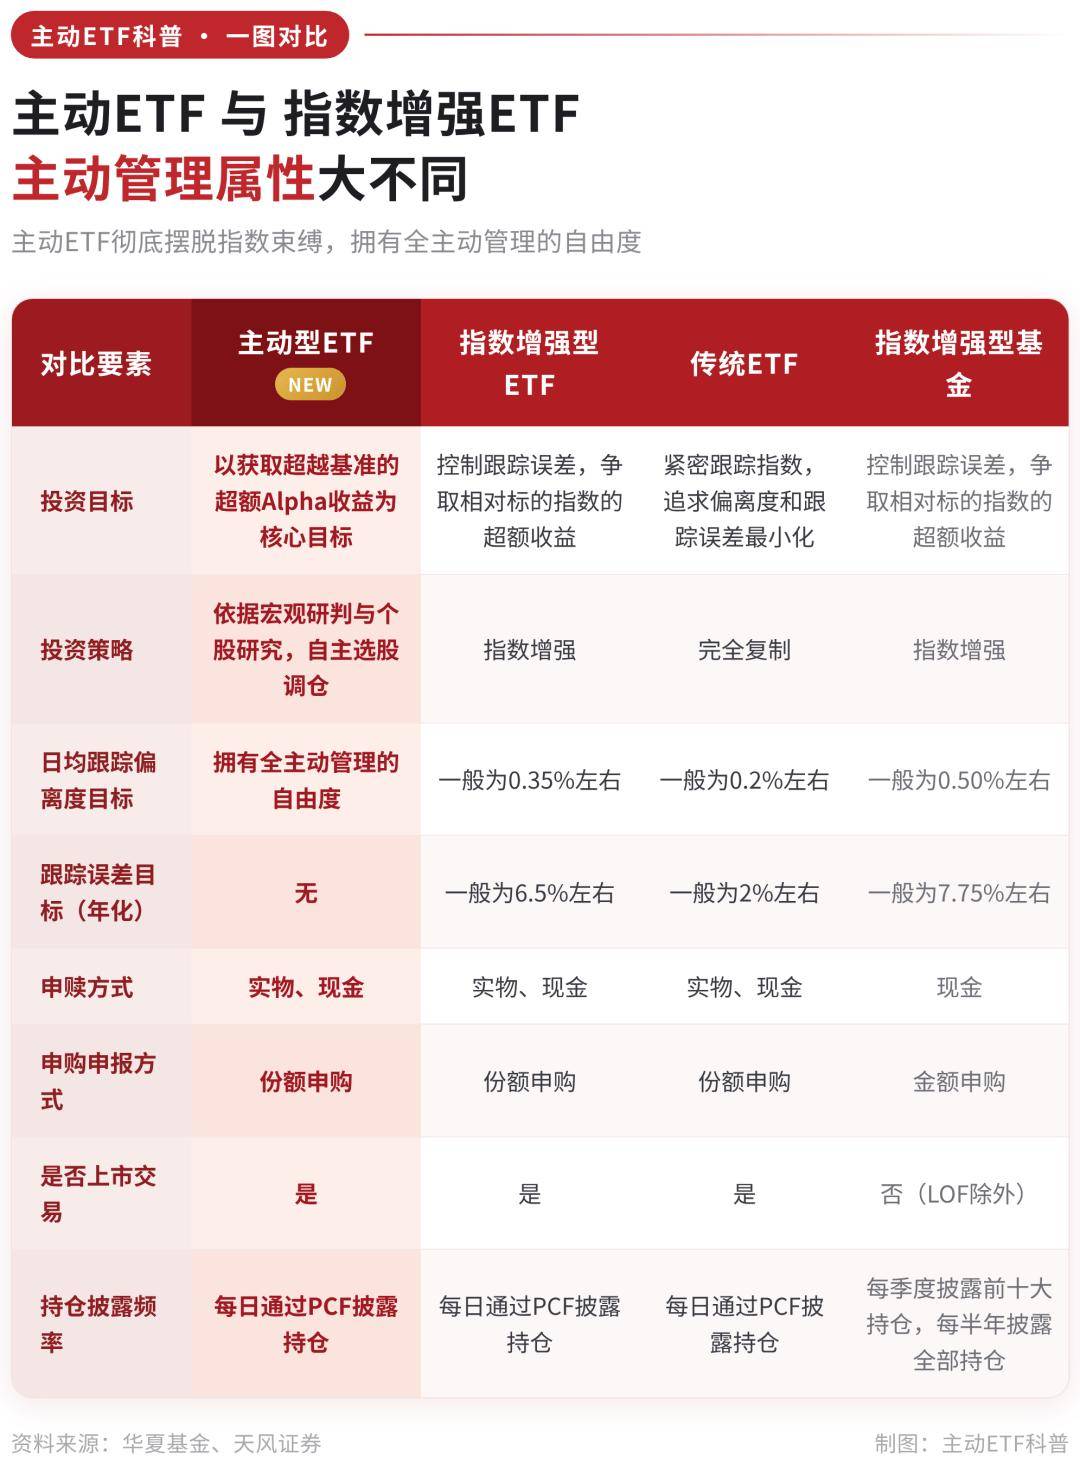
如果从基金经理投资运作的自由度上来看,我们可以这么对比:
被动指数ETF<指数增强基金<主动ETF(主动权益类基金)
如果从交易便捷和持仓透明的角度,我们可以这么对比:
主动权益类基金<主动ETF(被动指数&被动指数增强ETF)
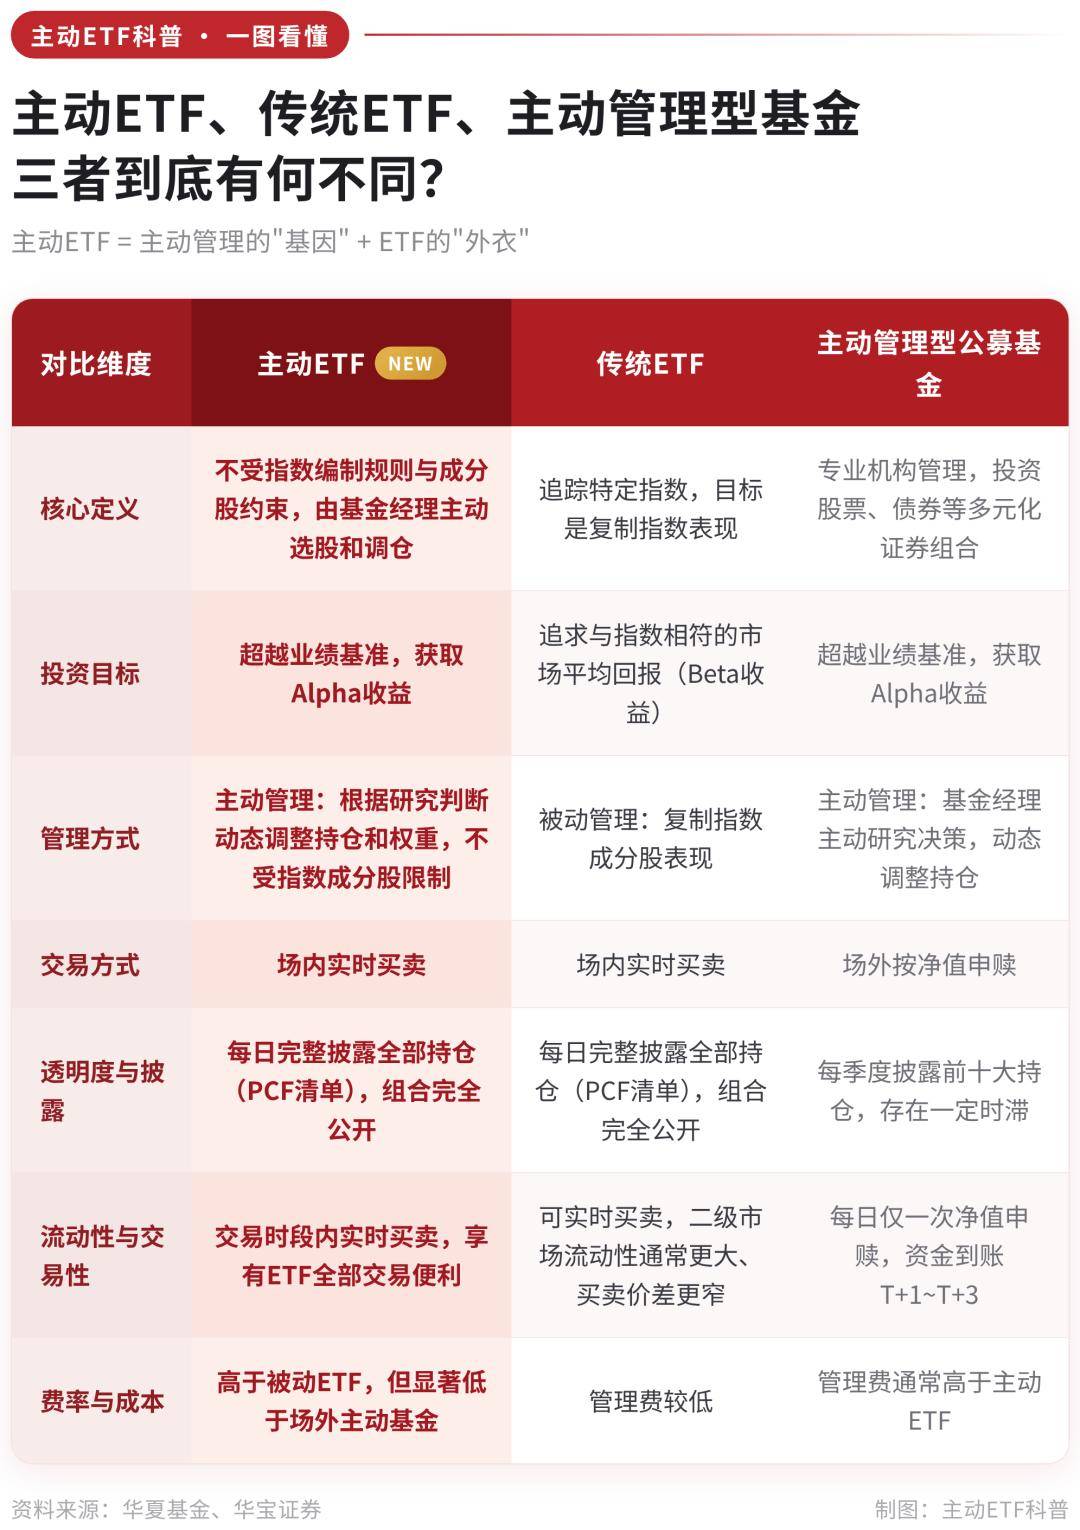
一句话总结四类产品的关系:主动ETF比被动ETF多了自主操作,比指数增强ETF多了更大的自由度,比场外主动基金多了透明度和交易效率。
主动ETF有何优势?
第一,有机会博取超额收益。主动ETF的核心卖点是基金经理的主动管理能力。好的主动管理,可以在震荡市、结构市中通过精选个股、灵活调仓,争取跑赢业绩比较基准。尤其在指数整体横盘、个股分化严重的行情里,主动选股的价值往往更明显。
第二,持仓每天"晒"出来,足够透明。买过场外主动基金的朋友都有体会:想知道基金经理最近买了什么,得等季报,看到的还是一两个月前的"旧照"。主动ETF则要在每个交易日开市前披露申购赎回清单(PCF清单),基于真实持仓制作,投资组合基本完全公开。基金经理"言行是否一致"、风格有没有漂移,投资者可以随时核验。
第三,交易灵活,资金效率高。 主动ETF在交易所上市,交易时间内随时可以按实时价格买卖,还可以盘中参考基金份额参考净值(IOPV)做决策。相比之下,场外主动基金一天只有一个净值,赎回资金到账通常要1到3个交易日。
第四,费率比场外主动基金更友好。主动ETF的管理费通常高于被动ETF,但一般低于传统的场外主动管理基金,介于两者之间。
主动ETF如何控风险?
主动ETF给了基金经理更大的自由度,那怎么防止"自由过了火"?
持股要够分散:持有证券数量不低于30只,前十大持仓合计不超过基金资产净值的60%,防止押注单一个股;
持仓流动性要好:组合持有的股票,最近一年日均成交金额要位于所在交易所全部股票的前80%,避免出现"想卖卖不掉"的窘境;
换手率要受控:要求秉持平稳有序的调仓原则,杜绝短期频繁交易和集中大额调仓,保持组合相对稳定;
风格不能漂移:必须设置合理的业绩比较基准,保持投资风格稳定,防止实际持仓大幅偏离基准;
全透明披露:每个交易日盘前公布PCF清单,交易时间内按频率发布IOPV(基金份额参考净值),投资者买卖时心里有"锚"。
这些约束的意图很明确:既要释放主动管理的空间,又要守住ETF透明、分散、低风险的工具属性。
主动ETF,是全新事物吗?
主动ETF并非凭空冒出来的概念。2008年,美国诞生了全球首只主动管理型ETF。经过十余年发展,尤其是在2019年美国监管允许ETF以"定制篮子"方式披露持仓后,主动ETF进入快车道。截至2025年底,美国主动ETF规模约达1.5万亿美元,占美国全市场ETF规模比重超过10%;亚太市场上,日本、韩国、中国香港、中国台湾等也均已布局,韩国和中国台湾市场增长尤其快。可以说,主动ETF在成熟市场已经完成了从"尝鲜"到"主流品类之一"的验证。
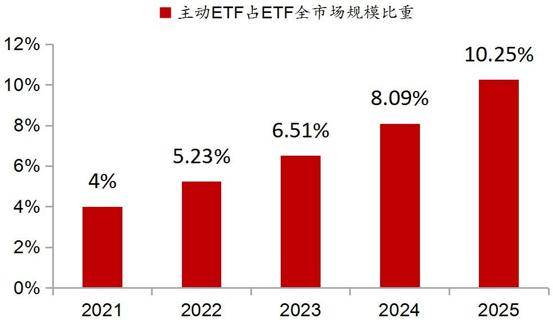
数据来源:华夏基金,华宝证券。
国内这边,土壤也已经具备。经过二十余年发展,截至2025年末,境内ETF总规模已突破6万亿元,成为亚洲第一大ETF市场,投资者对ETF"可盘中交易、透明、低成本"的工具属性建立了充分认知。此前从2021年起上市的指数增强ETF,则可以看作主动ETF的"初阶形态"——主动ETF是在此基础上,把主动管理的自由度进一步放开。当"既想要专业管理、又想要交易便利"的需求自然外溢,主动ETF的落地就水到渠成了。
主动ETF的到来,让普通投资者多了一个"既要又要"的选择:既要基金经理的专业选股能力,又要ETF的透明和便利。它填补了场内完全主动管理产品的空白,也被视为公募行业高质量发展方向上的重要创新。
来源:华夏基金财富家
风险提示: 主动ETF属于权益类产品,请结合自身风险承受能力理性配置,切勿盲目跟风投资。本资料仅为服务信息,不构成对于投资者的实质性建议或承诺。基金公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成基金业表现的保证。我国基金运行时间较短,并不反映股市发展的所有阶段。本资料中全部内容均为截止发布日的信息,如有变更,请以最新信息为准。市场有风险,投资者需谨慎。投资者购买基金时,请仔细阅读基金的《基金合同》和《招募说明书》,自行做出投资选择。