

回撤66.4%,规模缩水八成!十倍收益私募华安合鑫之困:高弹性主观多头的容错边界|私募透视镜
过去数年间凭借逆向价值投资策略收获十倍级别回报的主观多头私募华安合鑫,近期遭遇成立以来最大幅度净值回撤,多只旗舰产品回撤幅度突破 54%,部分产品规模缩水达八成。该案例也让市场重新审视高弹性主观多头私募策略的容错边界。
据私募排排网数据显示,华安合鑫旗下 “灵犀 1 号” 产品净值于 2025 年 5 月 23 日触及历史高点 3.4791 后持续下行。截至 2026 年 6 月 26 日,该产品净值最低回落至 1.1689,区间最大回撤达 66.4%。截至 2026 年 8 月 14 日,产品最新累计净值为 1.3564,距离前期历史高点仍存在较大修复空间。
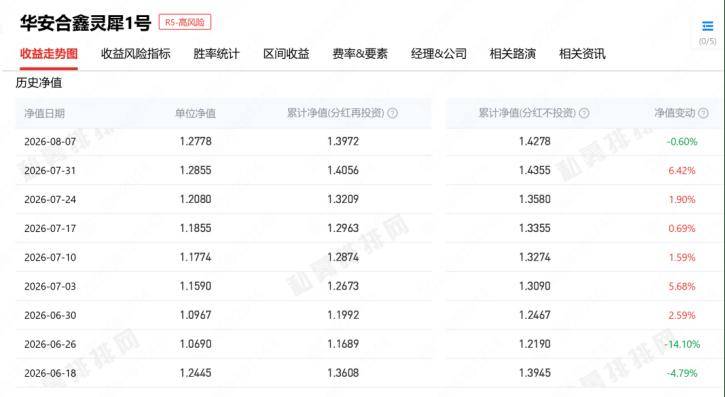
不止灵犀 1 号,华安合鑫大成长一期、华安合鑫稳健 2 号等多只核心产品,在 2025 年 9 月‑2026 年 6 月区间均创出成立以来最大回撤,多只产品回撤幅度突破 54%。
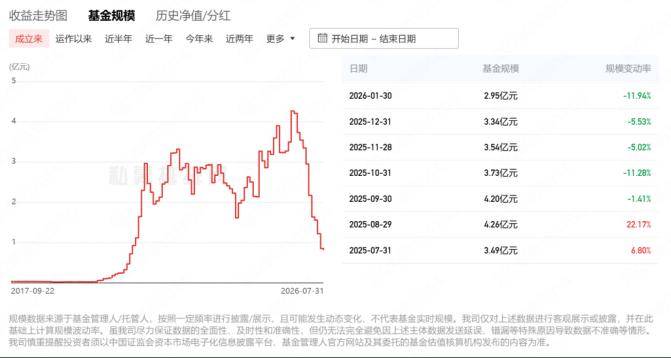
净值深度回撤直接传导至产品规模。私募排排网统计数据显示,旗舰产品 “华安合鑫稳健” 在 2025 年 8 月末规模约 4.26 亿元,至 2026 年 7 月末回落至 0.82 亿元,一年之内规模缩水约八成。
从产品备案端来看,据Wind 数据,华安合鑫历史年度新备案产品数量集中在 9‑15 只区间,但截至 2026 年 8 月 17 日,公司年内尚未备案任何新产品。在当前存续的 48 只产品中,5 只产品二季度向中基协报送的存续规模已不足 1000 万元,另有 17 只产品已完成提前清算。
华安合鑫全称为深圳市华安合鑫私募证券基金管理有限公司,袁巍创立,于 2017 年 4 月完成中基协管理人登记(登记编号 P1062311)。代表产品 “华安合鑫稳健” 自 2017 年成立,历史长期跑赢沪深 300 指数;2020、2021 连续两年实现翻倍收益,2022 年市场下行阶段仅小幅回撤,2024 年再次取得较高收益,属于历经多轮牛熊检验的主观多头产品。
不过历经多年优异表现之后,2025 年市场行情演绎却与团队的投资预判出现明显偏差。袁巍在2026 年 2 月《致投资者的一封信》中感慨,团队 “猜中了牛市,却没有猜中牛市的节奏”。在 2019‑2024 连续六年大幅跑赢市场之后,2025 年投资迎来困难阶段。团队一贯以企业真实业绩增长作为回报主要来源,依托安全边际布局,主要仓位集中于港股中大市值标的,但市场资金在短视频传播助推下涌向中小市值与各类主题类资产,自身组合与市场主线出现明显错位。
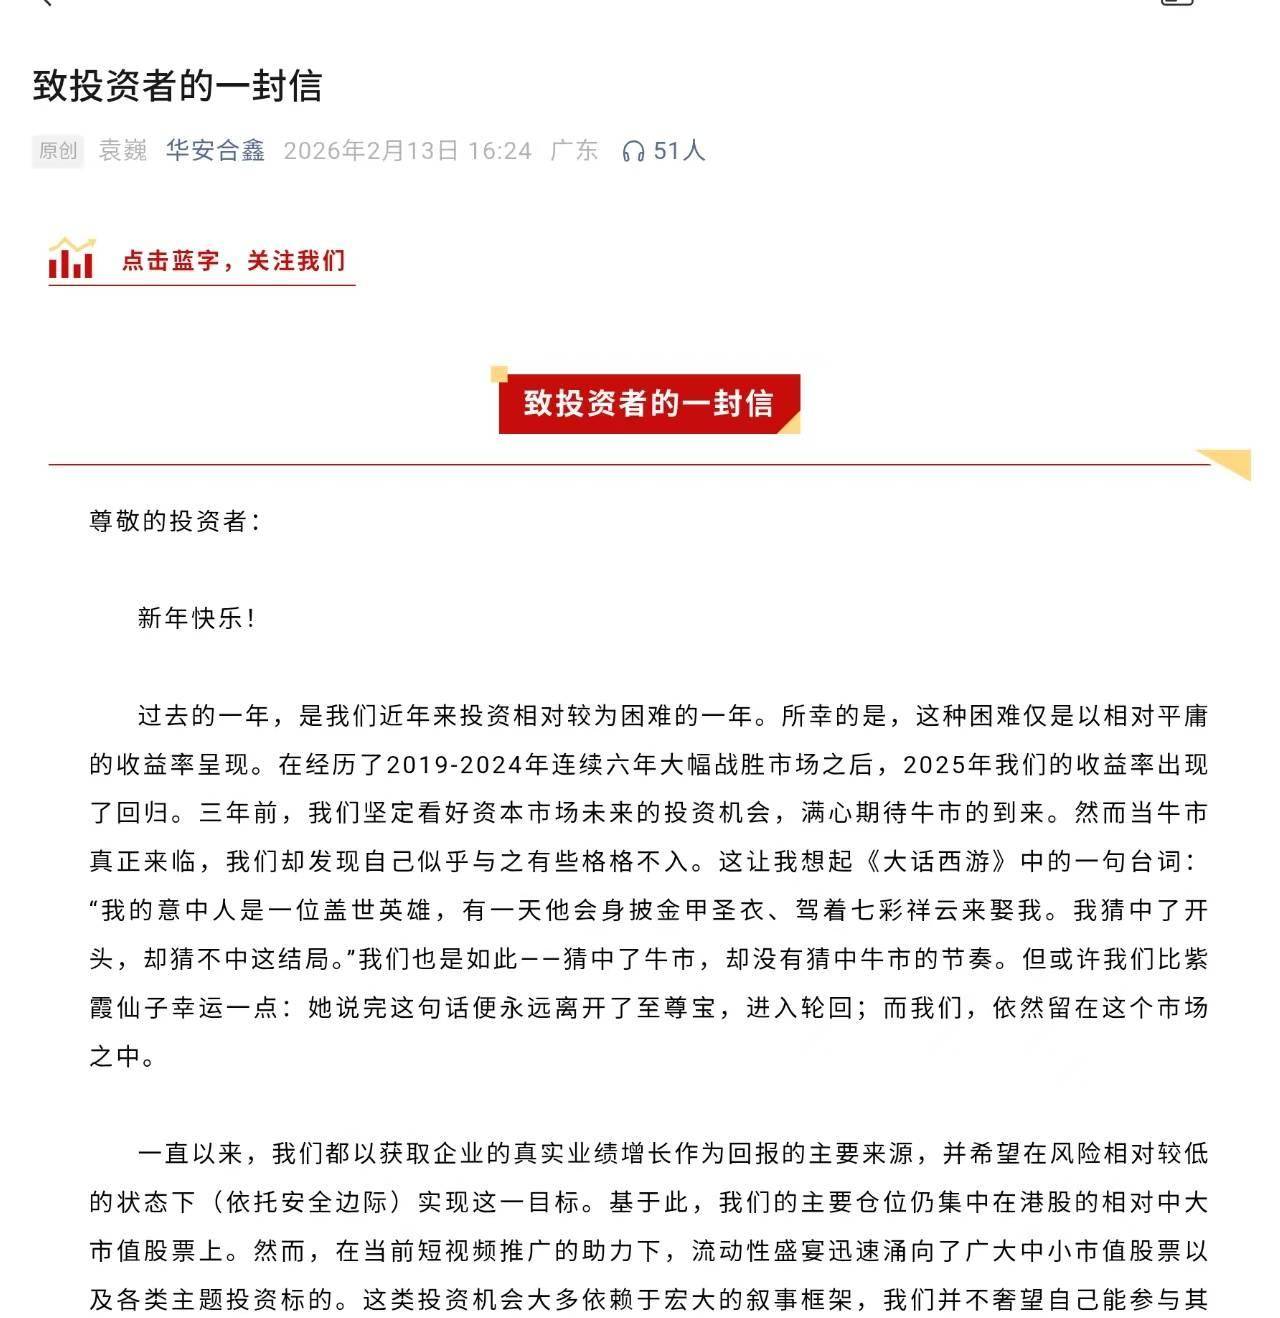
结合公开信,团队将本轮投资困境拆解为三点复盘总结:
第一,仓位方向与市场主线错位。组合核心仓位布局港股中大市值标的,市场流动性向中小市值、主题类投资标的集中,自身未能参与这一类行情。
第二,AI 产业方向判断出现偏差。团队判断 AI 产业更大机遇在应用端,重点布局互联网龙头,错过了 AI 硬件、上游大宗商品受益资本开支扩张带来的投资机会。
第三,困境反转标的修复不及预期。部分持仓困境反转企业,股价修复表现未达到内部预期。
面对市场风格的剧烈分化,袁巍在信中明确自身坚守:“我们羡慕他人的高收益,却不会因此随意改变自己的操作。”
回溯历史,华安合鑫产品并非首次经历大幅调整。“华安合鑫稳健” 曾在 2023 年 7 月末‑2024 年 1 月末区间回撤接近 40%,后续依靠行情修复净值再创新高。但本轮调整幅度显著高于历史级别,持有人承受的压力也更为严峻。
私募透视镜写在最后:高弹性私募需识别双重风险!
华安合鑫的案例,为评估高弹性主观多头私募提供了现实的观察样本。
第一,历史业绩的延续性存在客观边界。逆向价值策略本身就要承担阶段性风格错配的代价。当市场持续演绎其他投资主线时,坚守自身能力圈,就意味着需要接受阶段性的大幅回撤。过往长期优秀业绩,不能简单线性外推未来收益。
第二,重视 “净值回撤‑赎回压力” 负向循环机制。深度回撤发生之后,大额赎回可能倒逼管理人被动调仓,进一步放大净值波动。即便管理人长期基本面判断正确,规模收缩也会显著抬升净值修复的难度。
第三,区分 “策略本质失效” 和 “阶段性风格错配”。投资者需要穿透审视底层持仓逻辑,区分是投资框架本身出现根本性破坏,还是仅仅短期和市场风口错位,二者对应的判断与行动逻辑完全不同。
风险提示:本文仅为行业公开现象复盘,不构成任何投资建议。私募基金属于高风险产品,具备合格投资者准入门槛,过往业绩不预示未来表现。数据来源:私募排排网、Wind、管理人公开信、中国证券投资基金业协会公开公示信息。